الإشعار الدائن: كيف تتعامل مع المرتجع دون حذف الفاتورة؟
حذف الفاتورة بعد إصدارها ممنوع، والمرتجع يعالج بإشعار دائن مستقل يذكر رقم الفاتورة الأصلية. اعرف متى تصدره، وكيف تحسب مبلغه بمثال من محل ملابس، وماذا يجب أن يحمل، ومهلة إصداره وأثره على إقرارك الضريبي.
في هذا المقال
لا تحذف الفاتورة ولا تعدلها بعد إصدارها، فهذا ممنوع في الفوترة الإلكترونية. عند المرتجع تصدر إشعاراً دائناً مستقلاً برقم جديد، يذكر رقم الفاتورة الأصلية ويحمل قيمة ما أرجعه العميل وضريبته. تبقى الفاتورة في سجلاتك كما هي، ويخفض الإشعار مبيعاتك وضريبة المخرجات بقيمة المرتجع.
لماذا لا تحذف الفاتورة أو تعدلها؟
الفاتورة بعد إصدارها مستند ضريبي له رقم في تسلسل لا يجوز أن ينقطع. لذلك يعد الدليل الإرشادي التفصيلي للفوترة الإلكترونية تعديل الفواتير أو حذفها بعد إصدارها من الخصائص المحظورة في أنظمة الفوترة، وينص على أنه: «إذا رغب المستخدم في “إلغاء” فاتورة، فلا يجوز القيام بذلك إلا من خلال إصدار إشعار دائن مرتبط بالفاتورة وإصدار فاتورة جديدة».
وتؤكد الهيئة المعنى نفسه في الأسئلة الشائعة عن الفوترة الإلكترونية: أي تعديل على الفاتورة الضريبية أو الفاتورة الضريبية المبسطة يكون بإشعار دائن أو مدين مرتبط بها. ولا يغني عنه إيصال مرتجع تكتبه بيدك، فالدليل التفصيلي لا يعد الإشعار الورقي المنسوخ أو الممسوح ضوئياً إشعاراً إلكترونياً؛ يجب أن يصدر من نظام الفوترة نفسه.
والحذف يضر أرقامك أيضاً: تعود البضاعة إلى الرف بلا مستند يفسر عودتها، ويخرج المبلغ من الدرج بلا أثر، والفاتورة التي أرسلت إلى منصة فاتورة في مرحلة الربط لا يمحوها حذفها من نظامك. أما الإشعار الدائن فيحفظ القصة كاملة: الفاتورة كما صدرت، ومستند ثان يشرح ما تغير.
متى تصدر إشعاراً دائناً؟
تحدد الفقرة الأولى من المادة 40 في اللائحة التنفيذية لنظام ضريبة القيمة المضافة الحالات التي تتغير فيها قيمة البيع بعد إتمامه، ومنها إلغاء التوريد، وتعديل السعر بعد البيع بخصم إضافي، وإرجاع السلع إذا قبلت استرجاعها. وتلزمك المادة 54 بإشعار دائن متى صارت الضريبة في الفاتورة أكبر من الضريبة المستحقة. وهذه أبرز الحالات بأمثلة من محل ملابس:
| الحالة | مثال من محلك | ما تصدره |
|---|---|---|
| مرتجع كامل | أعاد العميل كل ما في الفاتورة | إشعار دائن بكامل قيمتها |
| مرتجع جزئي | أعاد قطعة واحدة من ثلاث | إشعار دائن بقيمة القطعة |
| خصم بعد البيع | قطعة بعيب بسيط أبقاها العميل مقابل خصم | إشعار دائن بمبلغ الخصم |
| مبلغ أعلى من المستحق | حسب الكاشير سعراً أعلى من سعر الرف | إشعار دائن بالفرق |
| فاتورة تحتاج إعادة إصدار | صدرت بصنف غير الذي اشتراه العميل | إشعار دائن بكاملها ثم فاتورة صحيحة |
وفي المقابل، لا يصدر الإشعار الدائن لمبلغ لا يرتبط ببيع سابق، كرصيد ترحيبي تمنحه لعملائك عند افتتاح فرع جديد؛ إذ لا يجيز الدليل الإرشادي للفواتير الضريبية وحفظ السجلات إصدار إشعار دائن لدفعة أو تعديل حساب لا يتعلق بتوريد سابق.
كيف تحسب مبلغ الإشعار الدائن؟
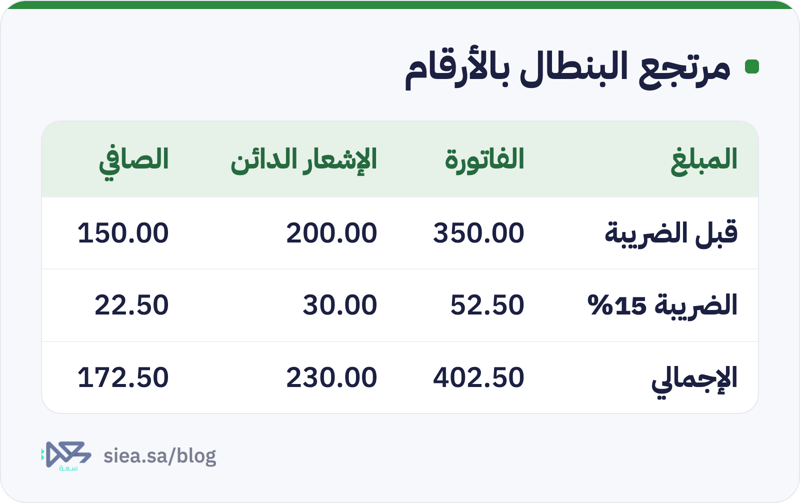
اشترت عميلة من محل ملابس قميصاً بسعر 115 ريال، وبنطالاً بسعر 230 ريال، وحزاماً بسعر 57.50 ريال، والأسعار شاملة ضريبة القيمة المضافة بنسبة 15%. إجمالي الفاتورة 402.50 ريال، منها 52.50 ريال ضريبة. وبعد يومين أعادت البنطال.
لا تمس الفاتورة الأصلية، بل أصدر إشعاراً دائناً بالبنطال وحده: 200 ريال قبل الضريبة و30 ريال ضريبة، والإجمالي 230 ريال. ويبقى البيع الصافي من هذه الفاتورة 172.50 ريال، منها 22.50 ريال ضريبة، وهي الضريبة المستحقة عليك عنها بعد المرتجع.
وانتبه إلى الخصم. لو كان على الفاتورة خصم 10% على كل ما فيها، فالعميلة دفعت 90% من سعر البنطال لا سعره كاملاً، فترد لها 207 ريال (180 قبل الضريبة و27 ضريبة) لا 230. رد السعر قبل الخصم يخرج من درجك مالاً لم تقبضه، ويخفض ضريبتك بأكثر مما حصلته على تلك القطعة.
ولفصل الضريبة عن أي مبلغ شامل قبل أن تراجع الإشعار، استعمل حاسبة ضريبة القيمة المضافة.
ماذا يجب أن يحمل الإشعار الدائن؟
الإشعار مستند ضريبي كالفاتورة: تشترط الفقرة الرابعة من المادة 54 أن يتضمن تفاصيل الفاتورة المطلوبة في المادة 53 بحسب نوعها، وأن يشير بوضوح إلى الفاتورة أو الفواتير التي يعدلها. وعملياً تحقق من هذه العناصر:
- نوعه: عبارة «إشعار دائن» واضحة، فلا يختلط بفاتورة بيع.
- رقمه وتاريخه: رقم تسلسلي خاص به وتاريخ إصداره؛ فعداد النظام يزيد مع كل فاتورة أو إشعار.
- رقم الفاتورة الأصلية: إصدار إشعار دائن دون الإشارة إلى فاتورته يخالف المادة 54، كما تجيب الأسئلة الشائعة في النسخة الإنجليزية من الدليل التفصيلي.
- البنود المرتجعة: وصفها وكميتها وقيمتها وضريبتها، متسقة مع الفاتورة الأصلية.
- سبب الإصدار: كالمرتجع أو الخصم، وهو حقل إلزامي في مرحلة الربط والتكامل بحسب قرار الضوابط والمتطلبات الفنية للفوترة الإلكترونية.
- رمز QR: إن كان الإشعار تابعاً لفاتورة ضريبية مبسطة، فالقرار نفسه يشترط أن يستطيع النظام إنشاء الرمز وطباعته لهذه الإشعارات.
ويحصل العميل على نسخة مطبوعة من الإشعار كما يحصل على الفاتورة المبسطة، أو ترسلها إليه إلكترونياً إن اتفقتما على ذلك، بحسب الأسئلة الشائعة للهيئة.
متى تصدره؟ وكيف يظهر في إقرارك الضريبي؟
لا تؤجل الإشعار إلى آخر الشهر. فالفقرة السادسة من المادة 54 من اللائحة التنفيذية تلزمك بإصداره في موعد أقصاه خمسة عشر يوماً من الشهر التالي لوقوع الحالة، كما يوضح الدليل الإرشادي للفواتير الضريبية وحفظ السجلات. فإن قبلت يوم 10 أكتوبر مرتجعاً وصلك شحناً من عميل متجرك الإلكتروني، فآخر موعد لإصدار إشعاره 15 نوفمبر. أما في المحل فيصدر الإشعار عادة عند الكاشير لحظة المرتجع.
وفي مرحلة الربط والتكامل يتبع الإشعار نوع فاتورته: إشعار الفاتورة المبسطة يرسل إلى منصة فاتورة خلال 24 ساعة من إصداره، وإشعار الفاتورة الضريبية يرسل للاعتماد قبل مشاركته مع المشتري، بحسب الدليل التفصيلي نفسه. وتجد تفاصيل هذه المرحلة في مقال المرحلة الثانية من الفوترة الإلكترونية: ما المطلوب منك؟
وفي إقرار ضريبة القيمة المضافة يفرق الدليل الإرشادي للفواتير الضريبية بين حالتين. إن صدر الإشعار في الفترة الضريبية نفسها للبيع الأصلي، أو قبل تقديم إقرارها، تخفض ضريبة المخرجات في فترة الإشعار ويظهر الصافي في خانة المبلغ. وإن صدر بعد تقديم إقرار فترة البيع، يظهر التخفيض في خانة التعديلات من إقرار الفترة التي صدر فيها الإشعار أو وقع فيها المرتجع، أيهما أتى متأخراً.
كيف تنفذ المرتجع في سعة؟
إن كنت تستعمل سعة، فالمرتجع لا يمر بحذف الفاتورة ولا تعديلها. تفتح الفاتورة من صفحة «الفواتير» في لوحة التحكم، وتختار الإجراء المناسب:
- «مرتجع» لإرجاع الفاتورة المدفوعة بالكامل: يعود المخزون إلى فرع الفاتورة، ويرد المبلغ للعميل بوسيلة الدفع الأصلية.
- «إرجاع جزء» لبنود بعينها: تحدد الكمية المرتجعة من كل بند، ولا يقبل النظام أكثر من المتبقي، ويحسب المبلغ بنسبة ما دفعه العميل إن كان على الفاتورة خصم، ثم تختار طريقة استرداد المبلغ: نقد أو شبكة أو تحويل.
لكل مرتجع رقمه الخاص، ويظهر في قسم «المرتجعات» داخل الفاتورة، ومنه تطبع مستنداً عنوانه «إشعار دائن (مرتجع)» يحمل مرجع الفاتورة الأصلية. وتبقى الفاتورة في سجلك بحالة «مرتجع كامل» أو «مرتجع جزئي». والرد النقدي يحتاج وردية كاشير مفتوحة لمن ينفذ المرتجع، لأن المبلغ يخرج من درجه. وللمنتجات التي لا تقبل الإرجاع اختر «غير قابل للإرجاع» في صفحة المنتج، فيمنع النظام إرجاع الفواتير التي تحتويها.
وفي الباقات التي تشمل المرحلة الثانية من الفوترة الإلكترونية، يوقع النظام الإشعار الدائن ويرسله إلى الهيئة تلقائياً متى صدرت الفاتورة الأصلية من فرع مربوط بمنصة فاتورة، ويطبع عليه رمز الإشعار الموقع. أما ضريبة القيمة المضافة فغير متاحة في الباقة المجانية؛ التفاصيل في صفحة الأسعار، وبقية ما يقدمه النظام لمحلك في حلول سعة لمتاجر التجزئة.
الخلاصة
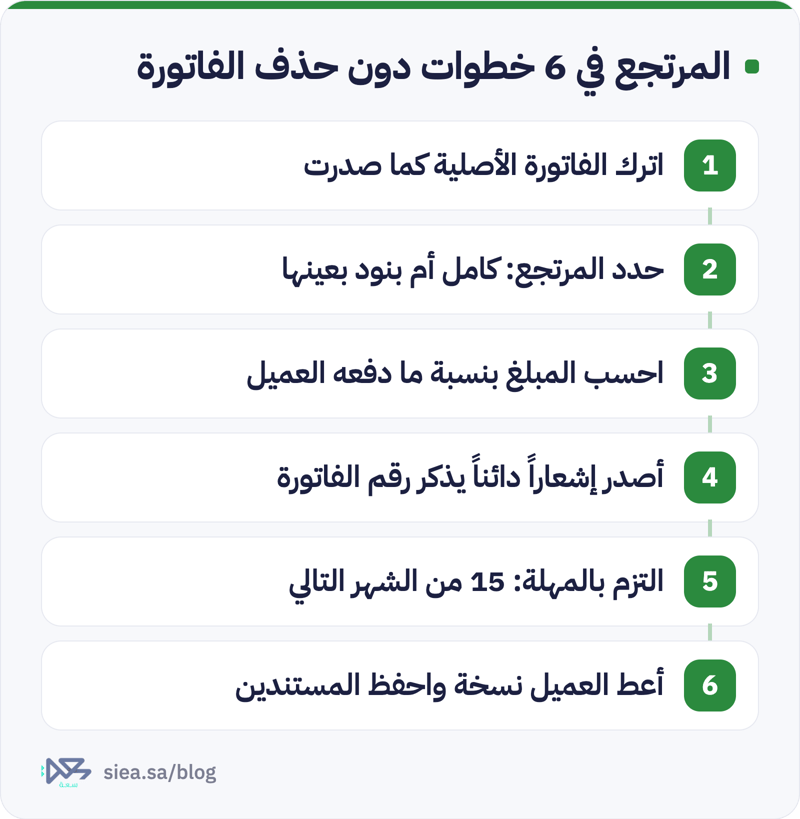
المرتجع لا يمحو البيع، بل يضيف إليه مستنداً يشرح ما تغير. اترك الفاتورة الأصلية كما صدرت، وأصدر من نظامك إشعاراً دائناً يذكر رقمها وبنود المرتجع وضريبته، واحسب المبلغ بنسبة ما دفعه العميل، وأصدره في مهلته. بذلك يطابق مخزونك ودرجك وإقرارك الضريبي ما جرى فعلاً، وتبقى سجلاتك جاهزة لأي مراجعة.
الأسئلة الشائعة
هل أصدر إشعاراً دائناً واحداً لعدة فواتير؟
يجوز ذلك إذا كانت الفواتير صادرة للعميل نفسه، بشرط أن يذكر الإشعار أرقامها كلها والمبلغ المعدل، بحسب الدليل الإرشادي للفواتير الضريبية وحفظ السجلات.
ماذا لو كانت الفاتورة أقل من المستحق؟
تصدر إشعاراً مديناً لا دائناً. فالمادة 54 من اللائحة التنفيذية تجعل الإشعار المدين للحالة التي تكون فيها الضريبة في الفاتورة أقل من المستحقة، كأن يحسب الكاشير سعراً أقل من المتفق عليه.
هل أرد المبلغ نقداً إذا دفع العميل بالبطاقة؟
الأفضل أن ترده بالوسيلة التي دفع بها، فتطابق مبالغ الدرج والشبكة ما في فواتيرك. وإن رددته نقداً فسجل ذلك في المرتجع نفسه، حتى يظهر خروج المبلغ من درج الوردية.