كيف تعرف أن منشأتك مطالبة بالربط مع منصة فاتورة؟
دليل عملي لمعرفة ما إذا كانت منشأتك مطالبة بالمرحلة الثانية من الفوترة الإلكترونية والربط مع منصة فاتورة، مع شرح معايير الإيرادات والإشعارات الرسمية وخطوات الاستعداد.
في هذا المقال
- 1. ما المقصود بإلزام المنشأة بالربط مع منصة فاتورة؟
- 2. كيف تحدد الهيئة المنشآت المطالبة بالربط؟
- مثال رسمي: المجموعة الخامسة والعشرون
- 3. كيف تتحقق من شمول منشأتك بالمرحلة الثانية خطوة بخطوة؟
- الخطوة الأولى: راجع إيرادات منشأتك
- الخطوة الثانية: راجع مجموعات الربط المعلنة
- الخطوة الثالثة: تحقق من إشعارات الهيئة
- الخطوة الرابعة: حدد موعد الربط
- 4. كيف تعرف المجموعة المناسبة من خلال مثال بالأرقام؟
- 5. ماذا تفعل إذا لم يصلك إشعار الربط؟
- 6. ماذا يجب أن تفعل بعد التأكد من أن منشأتك مطالبة بالربط؟
- 7. كيف تختار نظام فوترة مناسباً لمنشأتك؟
- الخلاصة
لمعرفة ما إذا كانت منشأتك مطالبة بالربط مع منصة فاتورة، تحقق من إيراداتك الخاضعة لضريبة القيمة المضافة، وقارنها بمعايير المجموعات التي أعلنتها هيئة الزكاة والضريبة والجمارك، ثم راجع إشعارات الهيئة الرسمية. فالمرحلة الثانية من الفوترة الإلكترونية تُطبق تدريجياً، ويختلف موعد الربط بحسب المجموعة التي تنطبق على منشأتك.
1. ما المقصود بإلزام المنشأة بالربط مع منصة فاتورة؟
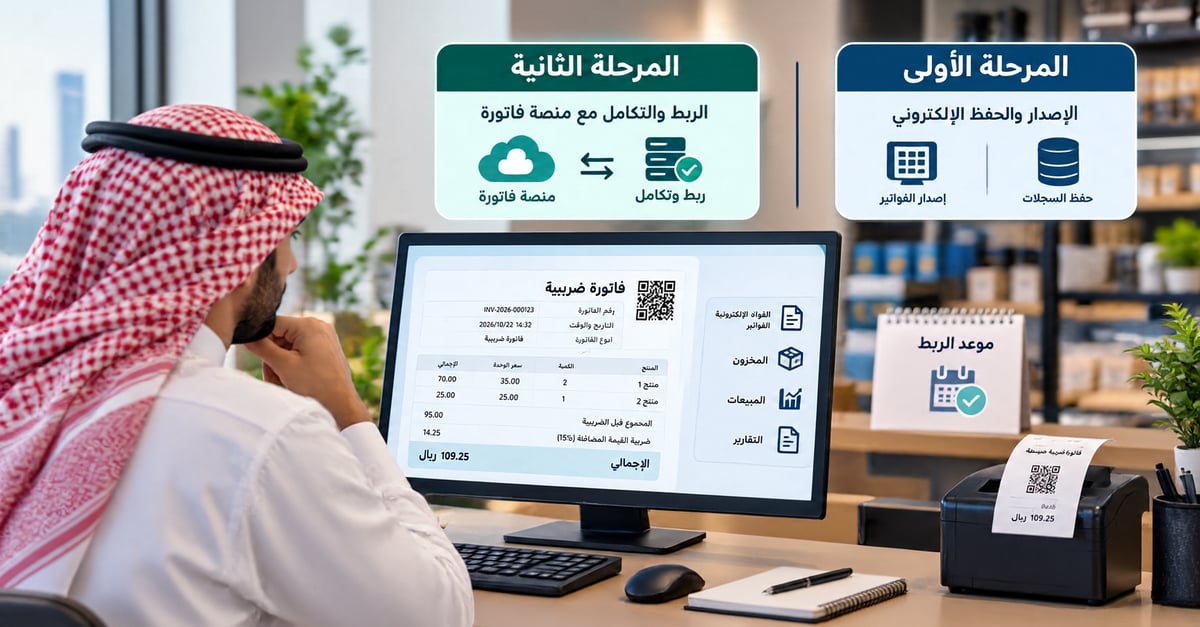
الربط مع منصة فاتورة هو أحد المتطلبات الأساسية للمرحلة الثانية من الفوترة الإلكترونية في السعودية، والمعروفة بمرحلة الربط والتكامل.
بدأ تطبيق هذه المرحلة تدريجياً في 1 يناير 2023، وفق مجموعات تحددها هيئة الزكاة والضريبة والجمارك.
في المرحلة الأولى، كان المطلوب من المنشآت الخاضعة للائحة إصدار الفواتير وحفظها إلكترونياً باستخدام نظام يستوفي متطلبات الهيئة. أما المرحلة الثانية، فتضيف الربط والتكامل مع منصة فاتورة، وإصدار الفواتير بصيغ إلكترونية محددة، واستيفاء متطلبات فنية وأمنية إضافية.
لا يعني خضوع منشأتك للمرحلة الأولى أن موعد ربطها بالمرحلة الثانية هو نفسه موعد جميع المنشآت. لذلك يجب تحديد المجموعة التي تنطبق عليها.
2. كيف تحدد الهيئة المنشآت المطالبة بالربط؟
تعتمد الهيئة تطبيق المرحلة الثانية على مجموعات متتابعة، وتعلن معايير اختيار المنشآت المستهدفة في كل مجموعة.
ومن المعايير الأساسية المستخدمة حجم الإيرادات الخاضعة لضريبة القيمة المضافة خلال سنوات تحددها الهيئة في إعلان المجموعة.
لذلك لا يكفي أن تعرف إيرادات منشأتك الحالية فقط، بل يجب مراجعة الإيرادات والفترات المرجعية المذكورة في الإعلان الرسمي.
مثال رسمي: المجموعة الخامسة والعشرون
في 24 يوليو 2026، أعلنت هيئة الزكاة والضريبة والجمارك معيار اختيار منشآت المجموعة الخامسة والعشرين من المرحلة الثانية.
وشملت المجموعة المنشآت التي تتجاوز إيراداتها الخاضعة لضريبة القيمة المضافة 187,500 ريال خلال أي من الأعوام 2022 أو 2023 أو 2024 أو 2025.
وحددت الهيئة بدء الربط لهذه المجموعة اعتباراً من 1 فبراير 2027.
المهم هنا هو أن الإعلان استخدم عبارة تتجاوز 187,500 ريال، وأن المعيار يتعلق بالإيرادات الخاضعة لضريبة القيمة المضافة خلال السنوات المحددة، وليس بالأرباح الصافية.
يمكن مراجعة الإعلان الرسمي للمجموعة الخامسة والعشرين للاطلاع على نص المعيار وموعد الربط.
3. كيف تتحقق من شمول منشأتك بالمرحلة الثانية خطوة بخطوة؟
يمكنك تنفيذ الخطوات التالية دون الحاجة إلى معرفة تقنية متقدمة.
الخطوة الأولى: راجع إيرادات منشأتك
استخرج الإيرادات الخاضعة لضريبة القيمة المضافة للأعوام التي تشملها معايير المجموعات المعلنة.
استخدم سجلاتك المحاسبية والإقرارات الضريبية للمراجعة، مع مراعاة أن المعيار الرسمي هو الإيرادات الخاضعة للضريبة، وليس صافي الربح أو الرصيد البنكي.
الخطوة الثانية: راجع مجموعات الربط المعلنة
ادخل إلى صفحة مراحل تطبيق الفوترة الإلكترونية في موقع الهيئة، ثم راجع إعلانات المجموعات ومعايير اختيار كل مجموعة.
لا تعتمد على مقال قديم يذكر مجموعة واحدة فقط. فقد تكون الهيئة أعلنت مجموعات لاحقة بمعايير مختلفة.
الخطوة الثالثة: تحقق من إشعارات الهيئة
أوضحت الهيئة أنها تشعر المنشآت المستهدفة بالمرحلة الثانية قبل موعد الربط الإلزامي بمدة لا تقل عن 6 أشهر.
راجع رسائل البريد الإلكتروني والرسائل النصية المسجلة لدى الهيئة، وتحقق من بيانات التواصل الخاصة بمنشأتك عبر القنوات الرسمية.
إذا لم تجد إشعاراً، فلا تعتبر ذلك وحده دليلاً نهائياً على عدم شمول منشأتك. قارن بياناتك بالمعايير المعلنة، واستفسر من الهيئة عند الحاجة.
الخطوة الرابعة: حدد موعد الربط
بعد معرفة المجموعة التي تنطبق على منشأتك، سجل موعد الربط المحدد لها، وابدأ التنسيق مع مزود برنامج الفوترة الإلكترونية.
لا تستخدم تاريخ مجموعة أخرى، حتى لو كان حجم نشاطها قريباً من نشاطك.
4. كيف تعرف المجموعة المناسبة من خلال مثال بالأرقام؟
لنفترض أن لديك منشأة تجارية، وكانت إيراداتها الخاضعة لضريبة القيمة المضافة كما يلي:
| السنة | الإيرادات الخاضعة للضريبة |
|---|---|
| 2022 | 120,000 ريال |
| 2023 | 160,000 ريال |
| 2024 | 195,000 ريال |
| 2025 | 175,000 ريال |
في هذا المثال الافتراضي، تجاوزت إيرادات المنشأة 187,500 ريال خلال عام 2024.
وبناءً على معيار المجموعة الخامسة والعشرين المنشور في 24 يوليو 2026، تتحقق عتبة الإيرادات الخاصة بهذه المجموعة في المثال.
لكن تحديد المجموعة الفعلية للمنشأة يتطلب أيضاً مراجعة المجموعات السابقة وإشعارات الهيئة، والتأكد من صحة تصنيف الإيرادات والبيانات الضريبية.
أما إذا كانت إيرادات منشأتك أقل من الحد المعلن في جميع السنوات المحددة، فهذا يعني أنها لا تحقق معيار الإيرادات لتلك المجموعة بعينها. ولا يعني ذلك إعفاءها من الفوترة الإلكترونية أو من مجموعات قد تعلنها الهيئة لاحقاً.
5. ماذا تفعل إذا لم يصلك إشعار الربط؟
إذا لم تجد إشعاراً من الهيئة، فلا تتخذ قرارك بناءً على غياب الرسالة فقط.
ابدأ بمراجعة بيانات التواصل المسجلة لدى الهيئة، ثم قارن إيراداتك مع المعايير الرسمية للمجموعات. وإذا وجدت أن منشأتك قد تكون مشمولة، فاستخدم قنوات التواصل الرسمية للاستفسار عن وضعها.
ومن المفيد تجهيز المعلومات التالية قبل الاستفسار:
- بيانات تسجيل المنشأة لدى الهيئة.
- الإيرادات الخاضعة للضريبة للسنوات المرجعية.
- رقم المجموعة التي تعتقد أن منشأتك تنطبق عليها.
- تاريخ الإشعار إن سبق استلامه.
- معلومات نظام الفوترة الإلكترونية المستخدم حالياً.
احتفظ بنسخة من المراسلات والإشعارات المهمة في سجلات المنشأة، حتى تتمكن من الرجوع إليها عند تجهيز الربط.
6. ماذا يجب أن تفعل بعد التأكد من أن منشأتك مطالبة بالربط؟
بعد تحديد موعد الالتزام، تبدأ مرحلة تجهيز نظام الفوترة الإلكترونية للمتطلبات الفنية والتنظيمية.
لا تفترض أن إصدار الفواتير التي تحتوي على رمز QR يكفي لاستيفاء المرحلة الثانية. فالربط والتكامل يتطلبان إجراءات إضافية.
استخدم قائمة التحقق التالية عند التواصل مع مزود البرنامج:
- اسأل عن جاهزية النظام لمتطلبات المرحلة الثانية.
- تحقق من دعمه للربط والتكامل مع منصة فاتورة.
- اطلب توضيحاً لطريقة إصدار الفواتير بالصيغ الإلكترونية المطلوبة.
- تحقق من معالجة الفواتير الضريبية والفواتير المبسطة وفق الإجراءات المناسبة لكل نوع.
- اسأل عن إجراءات معالجة أخطاء الربط أو رفض الفواتير.
- تأكد من آلية حفظ الفواتير والإشعارات الإلكترونية واسترجاعها.
- راجع خطة التهيئة والدعم الفني قبل موعد الالتزام.
إذا كنت تستخدم برنامج كاشير حالياً، اسأل مزودك عما إذا كان يمكن تحديث النظام المستخدم ليتوافق مع المرحلة الثانية، أو إذا كانت هناك متطلبات فنية تستلزم تغيير بعض مكونات الحل.
وتذكر أن اختيار نظام متوافق مع المتطلبات التنظيمية يجب أن يسبق المقارنة بين التكلفة والمزايا التشغيلية.
7. كيف تختار نظام فوترة مناسباً لمنشأتك؟
بعد التحقق من الالتزام التنظيمي، قيّم النظام من الناحية التشغيلية. فإذا كنت تدير متجراً يحتوي على عدد كبير من المنتجات، فقد تحتاج إلى برنامج يجمع إدارة المبيعات والمخزون والفواتير والتقارير.
وإذا كان لديك متجر إلكتروني وفروع متعددة، فقد يكون من المناسب البحث عن نظام يساعدك في متابعة هذه العمليات من لوحة واحدة.
منصة سعة منصة سعودية تجمع نقاط البيع والمتجر الإلكتروني والفوترة الإلكترونية وإدارة المخزون والفروع والمشتريات والموردين والتقارير في لوحة تحكم واحدة.
وعند تقييم سعة أو أي نظام آخر لغرض المرحلة الثانية، اطلب التحقق من جاهزية الحل التقني المحدد للربط والتكامل مع منصة فاتورة، ومدى استيفائه للمتطلبات المناسبة لمنشأتك.
يمكنك أيضاً الاطلاع على مقالات التجارة الإلكترونية لمعرفة المزيد عن إدارة المتاجر والمبيعات والفوترة الإلكترونية.
الخلاصة
لمعرفة ما إذا كانت منشأتك مطالبة بالربط مع منصة فاتورة، ابدأ بمراجعة الإيرادات الخاضعة لضريبة القيمة المضافة، ثم قارنها بمعايير المجموعات المعلنة من هيئة الزكاة والضريبة والجمارك، وتحقق من الإشعارات الرسمية وموعد الربط الخاص بمنشأتك.
إذا كانت منشأتك مشمولة، فلا تؤجل مراجعة نظام الفوترة إلى موعد الالتزام. تواصل مع مزود البرنامج، وتأكد من جاهزية المتطلبات الفنية، واطلب خطة واضحة لإتمام الربط.
وللحصول على المعلومة التنظيمية الأحدث، اجعل موقع هيئة الزكاة والضريبة والجمارك وإشعاراتها الرسمية مرجعك الأساسي، خصوصاً عند صدور مجموعات جديدة للمرحلة الثانية.
الأسئلة الشائعة
هل المنشأة الصغيرة مطالبة بالربط مع منصة فاتورة؟
يعتمد ذلك على المعايير والمجموعات التي تعلنها هيئة الزكاة والضريبة والجمارك، وليس على وصف المنشأة بأنها صغيرة أو متوسطة فقط. تحقق من إيراداتك الخاضعة للضريبة ومن الإشعارات الرسمية.
هل معيار الربط يعتمد على المبيعات أم صافي الأرباح؟
تستخدم الهيئة في إعلانات المجموعات معيار الإيرادات الخاضعة لضريبة القيمة المضافة خلال سنوات محددة، وليس صافي الأرباح. راجع نص الإعلان الذي ينطبق على منشأتك.
هل يجب ربط كل فرع بشكل مستقل مع منصة فاتورة؟
يعتمد الإعداد الفني على نظام الفوترة ووحدات إصدار الفواتير المستخدمة داخل المنشأة. يجب مراجعة متطلبات تسجيل وتهيئة هذه الوحدات مع مزود الحل وفق مواصفات الهيئة.
هل عدم استلام رسالة من الهيئة يعني أن منشأتي غير مطالبة بالربط؟
ليس بالضرورة. راجع معايير المجموعات المعلنة وتأكد من صحة بيانات التواصل المسجلة، واستفسر عبر القنوات الرسمية إذا كانت بيانات منشأتك تشير إلى احتمال شمولها.
هل يلزم شراء برنامج كاشير جديد للمرحلة الثانية؟
ليس بالضرورة. قد يكون النظام الحالي قابلاً للتهيئة أو التحديث، لكن يجب التحقق من استيفاء الإصدار المستخدم لمتطلبات المرحلة الثانية والربط مع منصة فاتورة.